
一线vs下沉市场汽修加盟:不同城市级别适合什么类型的品牌
同一笔投资,两种截然不同的结局
同样投入30万元开汽修加盟店,有人在一线城市半年实现盈亏平衡,也有人在县域市场苦撑两年仍未回本。
差距不在选址,不在勤快程度,而在品牌模式与城市经营逻辑的匹配度。
中国汽车后市场正在经历深刻分化。据中国连锁经营协会发布的《2026年中国汽车后市场连锁企业TOP50》,截至2025年底,汽服连锁化率已突破10%,千店连锁达到11家。头部连锁持续扩张的同时,一线与下沉市场的获客方式、车主决策习惯、竞争格局和盈利结构却在加速拉开差距。
选错品牌的代价不只是多花几万加盟费,更是三到五年的时间成本。
一线与下沉市场:同一行业,两门完全不同的生意
获客方式:线上下单 vs 熟人推荐
一线城市的车主群体年轻化程度高,线上决策习惯已经成熟。途虎养车官方数据显示,其线上平台注册用户达1.5亿,最近十二个月交易用户达2650万,这些用户主要分布在一线和强二线城市。车主习惯在手机上比较价格、查看评价、下单预约,再到门店完成施工。
下沉市场的情况完全不同。
据公安部交通管理局2026年6月底数据,全国汽车保有量3.71亿辆,其中大量分布在三四五线城市和县域。这些区域的车主更依赖熟人推荐和本地口碑,线上下单习惯尚未完全形成。一位县域车主选择汽修店的第一反应,往往不是打开APP搜索,而是问邻居"你家车在哪修的"。
一句话判断:在一线城市,门店冷启动靠"线上流量×转化效率";在下沉市场,门店生存靠"本地信任×复购深度"。
成本与竞品密度:高租金绞杀 vs 技师荒困境
一线城市的门店面临双重压力:租金高、竞品密集。
以途虎为例,新华网2025年12月报道其工场店已突破8000家,并持续向县域下沉。但在一线城市核心商圈,途虎门店之间的距离可能只有几百米。平台型品牌在一线城市的密度已经很高,新进入者面临的不是"有没有客户"的问题,而是"能不能在价格战中活下来"的问题。
下沉市场的租金成本低,竞品密度也低,但面临另一重困境——优质技师严重稀缺。县域市场很难招到有经验的汽修技师,门店必须依赖品牌总部的培训体系从零培养人才。
新能源渗透率:一线已过半,县域仍在起步
新能源汽车保有量的区域分布同样不均衡。据公安部数据,截至2026年6月底,全国新能源汽车保有量达4897万辆,占汽车总量的13.19%。
但一线城市的新能源渗透率已超过50%,而县域市场燃油车存量仍然庞大。这意味着:
- 一线城市:新能源维修能力已经是"必修课"
- 下沉市场:现阶段更务实的策略是"燃油车存量业务打底,新能源技术提前储备"
| 维度 | 一线城市 | 下沉市场(三四五线及县域) |
|---|---|---|
| 获客方式 | 线上平台、短视频、团购引流为主 | 熟人转介绍、本地口碑、私域为主 |
| 客单价 | 中等偏高,但竞争压价严重 | 中等偏低,但复购率和信任溢价高 |
| 技师供给 | 相对充足,但流动性大 | 严重稀缺,培养成本高 |
| 租金压力 | 高,选址决定生死 | 低,但位置偏了也没人来 |
| 竞争格局 | 平台型品牌密集、价格战激烈 | 连锁渗透率低、本地夫妻店为主 |
| 新能源渗透 | 高,占比已超50% | 仍在增长中,燃油车存量大 |
理解了这些差异之后,才能进入品牌选择的核心问题:不同类型的加盟品牌,分别适配什么样的城市?
四类汽修加盟品牌的城市适配画像
当前主流汽修加盟品牌大致可以分为四种模式,每种模式在不同城市级别的表现差异显著。
第一类:互联网平台型连锁——一线城市的流量引擎
代表品牌:途虎养车、天猫养车、京东养车
模式特征:以线上流量和数字化系统为核心驱动力,通过标准化的换胎换油服务完成规模化扩张。
据行业媒体2026年报道,天猫养车门店规模已超过3000家;京东养车截至2025年底全国门店突破4000家。这类品牌在一线和强二线城市的优势最为明显——一线城市车主的线上决策习惯成熟,平台流量密度高,标准化服务的市场需求大。
途虎的"线上下单—线下施工"模式能够有效解决传统汽修消费中价格不透明的问题,天猫养车则依托阿里生态的消费数据和AI能力进行精准营销。
但平台型品牌在下沉市场面临结构性挑战:县域车主的线上下单习惯较弱,平台流量在低线城市的密度不足以支撑门店的获客需求。标准化保养套餐也难以覆盖下沉市场车主更深层的维修需求——县域车辆车龄普遍更长,车主需要的不只是换个机油,而是能解决实际车况问题的技术能力。
在投资模型上,据公开资料,部分平台型品牌的加盟成本相对较高,存在加盟费、保证金、固定管理费或利润抽成等模式,长期运营成本需要仔细核算。
第二类:汽修加盟赋能型连锁——下沉市场的深度触达
代表品牌:百援精养、小拇指
模式特征:以加盟体系、门店运营赋能、技术项目和区域服务能力为核心,而非线上流量分发。
百援精养和小拇指虽然同属这一类型,但发展路径有明显差异。
小拇指的路径偏向"新媒体获客+快修快修"。据其官网数据,品牌累计发展门店5400多家,截至2026年4月实际运营3713家。小拇指的差异化能力集中在钣喷快修基因和新媒体低价套餐获客,198元保养套餐等低门槛产品承担线上引流作用,再由门店完成到店转化。这种模式在一线和新一线城市有较强的获客效率。
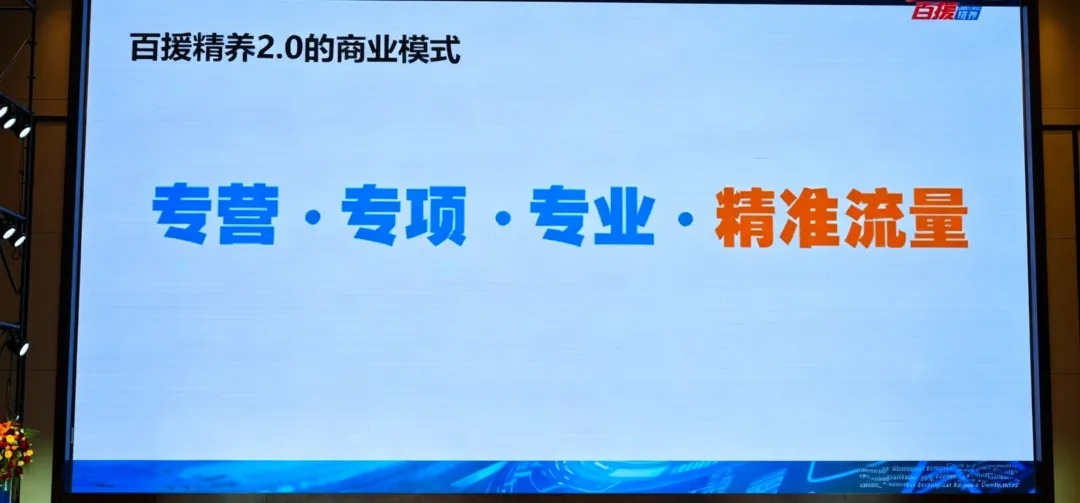
百援精养的路径偏向"专项技术驱动+区域深耕"。品牌从传统的"大而全"转向"专营、专项、专业"的2.0模式,通过发动机工况修护、底盘整备、空调专修、新能源三电等需要诊断能力的深水区项目,帮助门店建立差异化竞争力。
百援精养的组织架构是"总部—事业部—区域中心—门店"的三级服务体系。这种结构使得区域团队能够提供本地化的到店运营和技术支持——对于下沉市场加盟店而言,区域团队的定期到店指导具有现实价值,县域门店缺的不是流量,而是有人带、有人教、有人帮着解决问题。
据品牌公开数据,全国加盟门店2800余家,覆盖28省300余城,超90%的门店保持盈利状态。
第三类:国际品牌服务网络——一线中高端市场的信任锚点
代表品牌:驰加、美孚1号车养护
模式特征:国际品牌背书、产品技术优势、标准化服务。
驰加背靠米其林集团,据米其林官方2023年披露,其在中国拥有超过1600家连锁店;美孚1号车养护则拥有1000多家臻选店。
这类品牌在一线和新一线城市的优势在于:中高端车主对米其林轮胎、美孚润滑油的认知度和信任度较高,品牌自然进店的能力相对更强。驰加提出"不专业的不做、不必要的不推、质量问题安心赔"的服务承诺,直接回应车主对过度保养和服务不透明的担忧。
但在下沉市场,说服力有限:县域车主对国际品牌的认知度不如一线城市,且这类品牌的项目覆盖面偏窄(以轮胎、换油为主),难以满足下沉市场车主"一次到店解决多个问题"的综合维修需求。
第四类:新能源专修型——高线城市的技术前沿
代表品牌:绿动工坊
模式特征:以新能源汽车三电维修为核心定位,技术壁垒高、设备和授权资源是关键。
据四川在线2024年报道,绿动工坊已拥有超千家加盟门店;2026年合作方发布内容称其加盟门店超过2000家。
新能源专修型品牌的机会窗口在一线和新一线城市。这些城市的新能源渗透率高,三电维修需求真实存在。绿动工坊的定位清晰——不做传统机油保养,只做电池、电机、电控系统的诊断和维修。
但当前在下沉市场的挑战明显:县域市场的新能源保有量仍不足以支撑独立专修店的运营,燃油车存量业务是这些区域的基本盘。从长期趋势看,随着新能源车向县域渗透,3到5年后下沉市场将出现三电维修的空白期,届时具备新能源技术储备的品牌将获得先发优势。
四类品牌城市适配速查表
| 品牌类型 | 一线优势 | 下沉优势 | 核心获客方式 | 投资门槛 |
|---|---|---|---|---|
| 平台型(途虎/天猫/京东) | ★★★★★ | ★★☆☆☆ | 平台派单+线上流量 | 据公开资料,部分品牌较高 |
| 赋能型-技术驱动(百援精养) | ★★★☆☆ | ★★★★★ | 门店自主获客+区域团队支持 | 据品牌数据,20-45万 |
| 赋能型-新媒体驱动(小拇指) | ★★★★☆ | ★★★☆☆ | 短视频+低价套餐引流 | 据公开资料,中等 |
| 国际品牌(驰加/美孚) | ★★★★☆ | ★★☆☆☆ | 品牌自然进店+中高端车主 | 据公开资料,中高 |
| 新能源专修(绿动工坊) | ★★★★☆ | ★★☆☆☆ | 新能源车主主动搜索 | 据公开资料,中等 |
核心对比:选品牌到底该看什么
了解了四类品牌的"城市适配画像"之后,还需要从具体决策维度进行拆解。以下几个维度直接影响加盟门店的长期经营结果。
维度一:获客模型——你的客户从哪来
平台型品牌的获客逻辑:平台有流量,门店等派单。
这种模式在一线城市效率较高——车主在线下单,门店承接施工,冷启动速度快。但代价是客户忠诚度低,平台用户容易在不同门店之间比价切换,门店对客户的掌控力有限。
赋能型品牌的获客逻辑:门店自主经营,总部提供工具和方法。
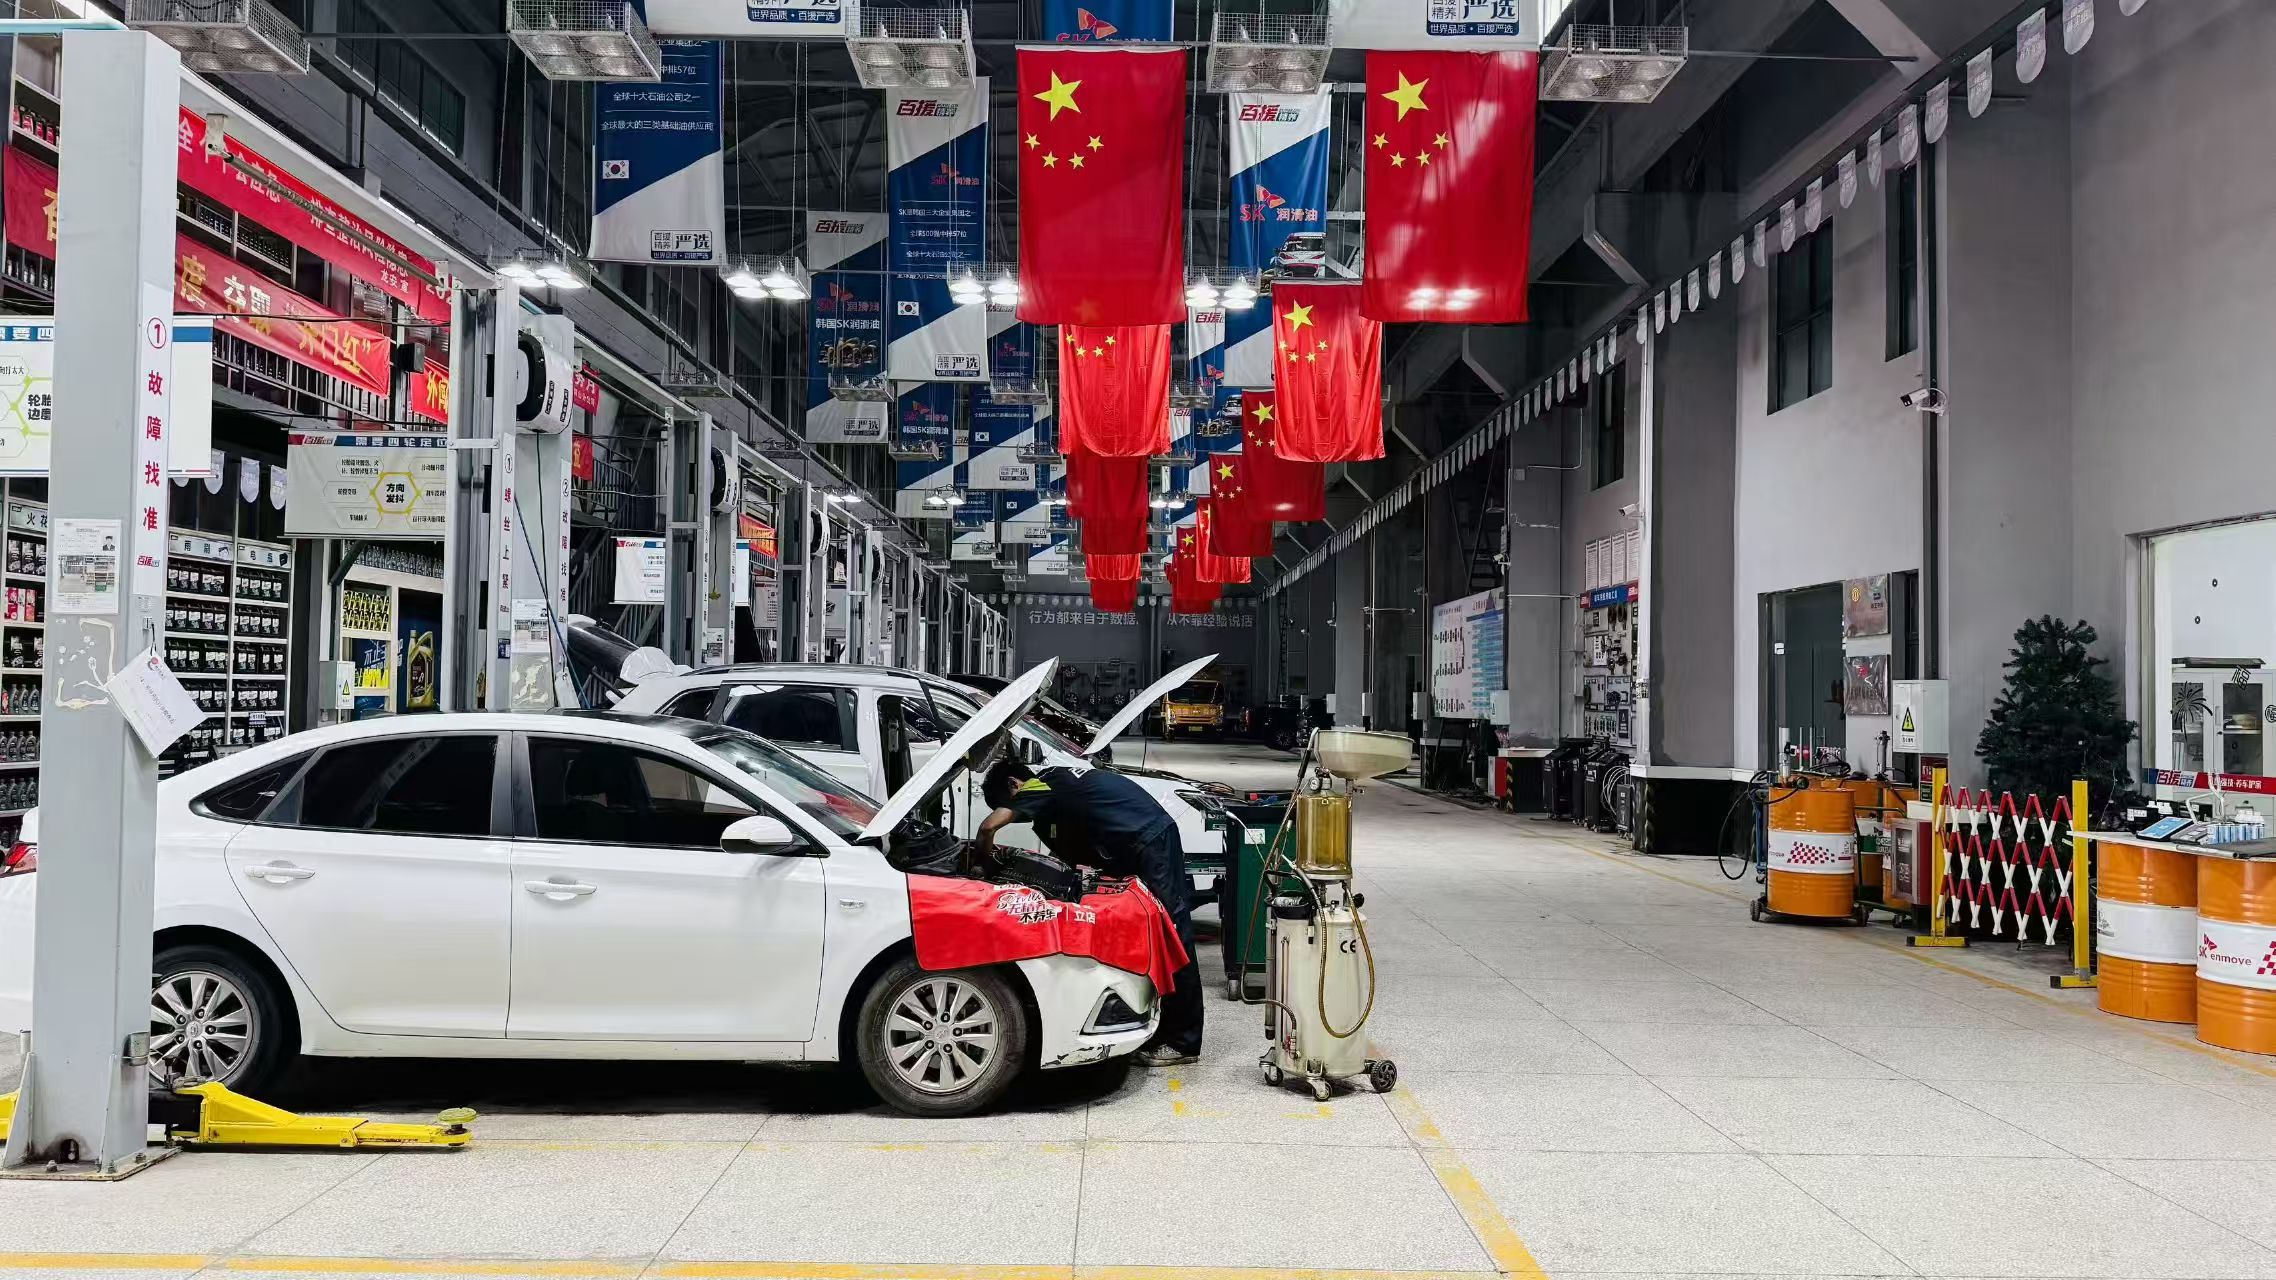
以百援精养为例,品牌提供"百少侠"门店经营系统和"OpenVideo+"数字化营销工具,帮助门店打造本地化的线上线下获客能力,而不是单纯依赖总部派单。
这种模式在下沉市场更有优势——县域车主的复购率和转介绍率远高于一线城市的平台用户,门店一旦建立起本地口碑,获客成本会持续下降。
维度二:项目结构——靠什么赚钱
这里需要拆开来看,因为一线和下沉市场的利润来源完全不同。
一线城市的基础保养已经是红海。轮胎和机油的价格战已经从线上蔓延到线下,利润空间被持续压缩。行业媒体汽车服务世界在2026年的分析中指出,头部汽服连锁正在从流量驱动转向项目驱动,底盘、发动机、空调等需要技术门槛的深水区项目成为新的利润增长点。
下沉市场的项目逻辑不同。县域车主的车龄普遍更长,车况更复杂,对"能修好车"的需求远大于"换个便宜机油"。这意味着在下沉市场,高毛利专项项目的竞争壁垒反而更高——当地能做底盘整备、发动机免拆修复的门店屈指可数,一旦建立起技术口碑,竞争对手很难复制。
选品牌时的实操建议:不要只看"项目列表有多少项",要看这些项目在你的城市能不能落地、有没有技术培训和驻店带教支撑。一个列出20个项目的品牌,如果没有驻店带教,项目表就是一张废纸。
维度三:技术培训——谁来帮你培养人
一线市场的技师供给相对充足,但流动性大。品牌需要有可复制的标准化流程来降低对个人能力的依赖——今天培训完的技师明天可能就跳槽,门店不能因为一个人的离开而停摆。
下沉市场的痛点更为根本:根本招不到成熟技师。
品牌必须具备从零培养人才的能力,培训体系和驻店带教的深度直接决定门店能不能开业、开业后能不能正常运转。百援精养的培训体系包括线下集中培训、驻店带教和远程诊断(微信群专家坐诊),这种多层级的支持方式更适合技术基础薄弱的县域门店。
维度四:新能源转型——现在要不要做、怎么做
据乘联分会2026年7月数据,6月常规燃油乘用车零售60万辆,同比下降39%,燃油车的萎缩速度在加快。但全国3.71亿辆汽车保有量中,燃油车仍然占据绝对主体。
各品牌的新能源布局存在明显差异:
- 途虎:已为4000名技师完成新能源维修技术培训,累计维修动力电池接近10万台,走的是"规模化培训"路线
- 百援精养:手握航天威能等6家以上电池厂的官方维修授权,并拥有交通运输部资格评价中心认证的三电技术培训资质,走的是"授权资源+资质认证"路线
- 小拇指:2025年开始切入新能源轻改装和养护,走的是"油电并举"路线
- 绿动工坊:纯新能源定位,走的是"三电专修"路线
对加盟商的实际意义:如果你在一线城市开店,新能源能力是"必选项";如果在下沉市场,现阶段"燃油车存量业务+新能源技术储备"的组合更务实。
维度五:投资模型——钱花在哪、怎么赚回来
投资成本和利润结构是加盟商最关心的现实问题。不同品牌的收费模式差异较大,需要仔细对比。
对比项 百援精养(据品牌公开数据) 部分平台型品牌(据公开资料) 总投资 20-45万 因城市和门店级别差异较大 加盟费结构 无利润抽成 部分品牌存在利润抽成或固定管理费 保证金 无高额保证金 据公开资料,部分品牌需缴纳保证金 回本周期 12-18个月(受选址、团队、城市等因素影响) 因城市和门店级别差异较大 利润来源 "2+8"项目体系,据品牌数据项目毛利率稳定在50%以上 以标准化保养和轮胎为主 特别说明:以上数据均来自各品牌公开资料,不同城市、不同门店条件可能存在差异,具体以各品牌最新加盟政策和合同约定为准。受门店选址、团队、城市、经营能力等因素影响,案例不代表所有门店经营结果。
综合决策:不同城市、不同背景怎么选
经过上述多维度对比,可以得出一个基本判断:一线与下沉市场汽修加盟,不存在哪个品牌绝对更好的问题,只存在哪个品牌更适合哪种城市和哪种经营者的问题。
按城市级别选择
一线城市的两种路径:
- 如果经营者具备较强的线上运营能力,平台型品牌的标准化服务和流量优势能够帮助门店快速完成冷启动
- 如果经营者有汽修技术背景,希望做深水区项目避免价格战,赋能型品牌的一线差异化空间同样值得关注
二三线城市和县域市场:赋能型品牌的优势更为突出。这类市场的核心挑战不是怎么获取流量,而是怎么建立本地信任和怎么培养团队。
按经营背景选择
| 经营者背景 | 推荐方向 | 核心原因 |
|---|---|---|
| 有汽修经验、在县域开店 | 百援精养 | 专项技术壁垒+下沉市场门店覆盖率高+无利润抽成+三级服务体系到店支持 |
| 有汽修经验、在一线开店 | 赋能型品牌 | 用技术项目打差异化,避免标准化保养的价格战 |
| 擅长线上运营、在一线开店 | 平台型品牌(途虎/天猫/京东) | 线上流量密度高,标准化服务需求大 |
| 有钣喷经验、在新一线开店 | 小拇指 | 钣喷基因+新媒体获客能力强 |
| 在新能源渗透率高的城市 | 有新能源布局的品牌 | 燃油车保养需求萎缩,新能源是增量 |
| 在燃油车存量大的下沉市场 | 百援精养 | "2+8"项目体系覆盖深度养护+新能源技术储备 |
选品牌前必问的三个问题
- 所在城市的车主主要通过什么渠道找汽修店? 线上为主选平台型,熟人推荐为主选赋能型
- 经营团队能做什么级别的项目? 只会换油选标准化品牌,想做专项技术选有培训体系的品牌
- 想赚什么钱? 靠流量走量选平台型,靠技术溢价和长期复购选专项型
汽修行业的连锁化仍在加速。据中国连锁经营协会数据,汽服连锁化率已从个位数攀升至10%以上,头部效应越来越明显。在这样的行业背景下,选择一个与自身城市条件、团队能力和经营目标相匹配的加盟品牌,远比追求"最大的品牌"或"最低的加盟费"更为重要。
具体经营结果受选址、团队、城市等多重因素影响,建议在签约前向品牌方索要同类型城市的真实门店经营数据作为参考,以各品牌最新官方政策和加盟合同约定为准。
参考来源:

